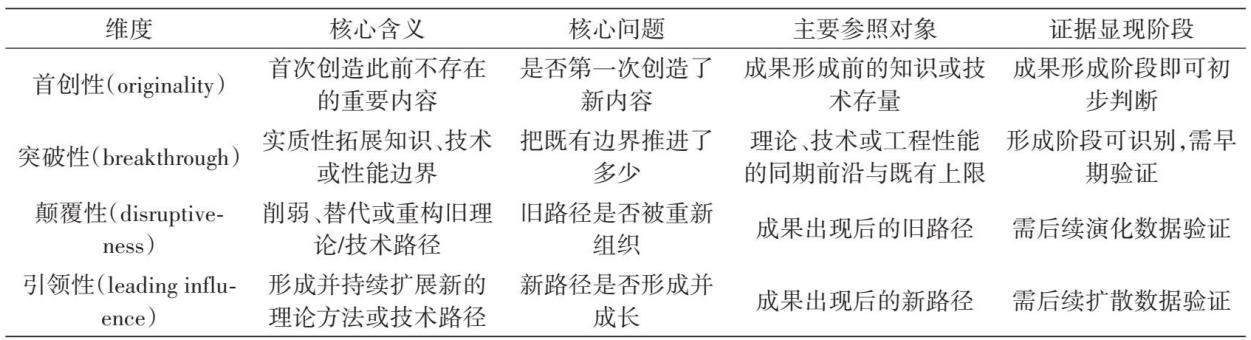
摘 要:原始创新是科学研究、技术开发与工程实践中具有开创性和高创新强度的一类重大创新成果。其评价既涉及原始性科学创新、原始性技术创新和原始性工程创新等成果类型差异,也涉及首创性、突破性、颠覆性和引领性等属性的区分和综合。现有量化研究围绕原创性与新颖性、激进性与突破性、颠覆性与影响力等相邻构念,逐步形成知识组合分析、文本语义挖掘、知识单元识别、引文网络解析与机器学习等测度方法。但相关研究在概念层面仍存在构念边界交叉等问题,在方法层面则存在观测证据与评价属性对应关系不清、不同成熟阶段证据混用等问题。本文依托“科学—技术—工程”原始创新分类体系,严格区分成果类型与评价属性,系统梳理论文、专利载体下4项属性的主要测度方法及其演进脉络,并对KI、CD/DI、LOF、激进发明指标及机器学习综合得分等跨属性方法进行分量拆解与重新归类。据此,形成以构念区分、分类观测、复合指标拆解和动态更新为核心的综合测度框架:将论文和专利分别作为科学类、技术类原始创新的主要可操作载体,在统一四维构念下配置差异化指标,并依据成果成熟阶段逐步补充后续演化证据;进一步适配大规模计量场景,探讨论文与专利的原始创新指数测度方式,并初步纳入工程化、产业化实现程度,提出分层聚合的原始创新综合指数构建思路。本文通过厘清相邻构念、重构方法谱系和规范综合评价规则,为原始创新的识别、测度与分类评价提供坚实的理论支撑与方法依据。
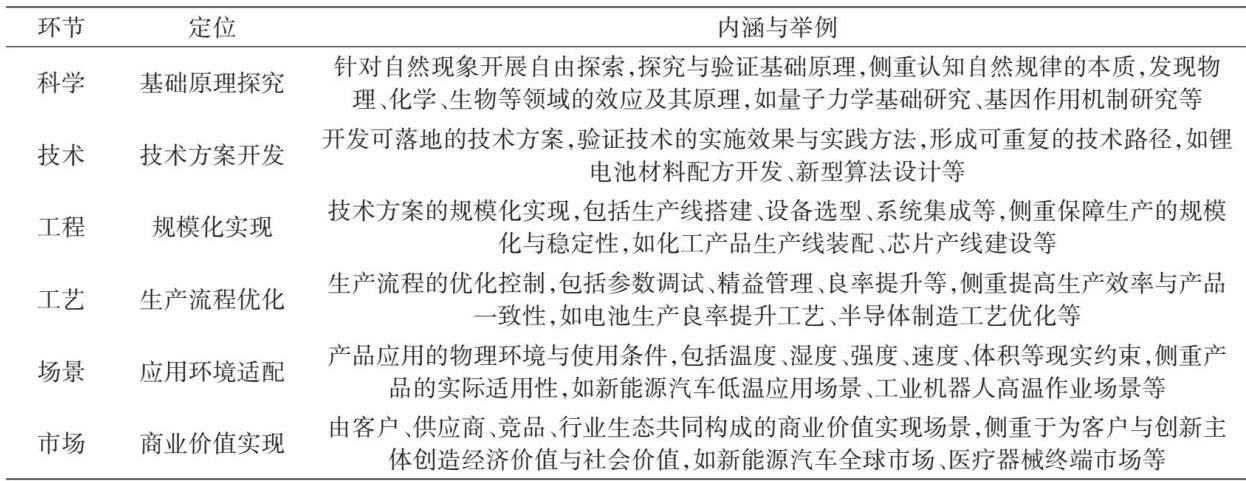
摘 要:针对我国科技创新与产业创新协同中环节割裂、要素错配的核心瓶颈,系统剖析传统技术成熟度模型在复杂创新场景下的线性局限,原创性地提出创新时钟模型。该模型以时钟结构为创新过程的空间映射,将创新解构为由科学、技术、工程、工艺、场景、市场六大环节构成的闭环系统,确立知识、资本、人才三大核心驱动要素,明确迭代演进为创新发展的核心机制。研究引入2026年美国白宫发布的《科学:新黄金时代》报告及配套科研体系改革作为国际实证,验证了闭环创新规律已成为全球主要创新体的政策共识。通过中美科创体系横向对比发现,国际科技竞争的本质已从单一技术突破竞争转向创新体系组织能力竞争。研究从范式转换、主体强化、需求牵引等9个维度提出系统性政策建议,为破解科技与产业“两张皮”困境、推动我国高水平科技自立自强提供全新理论支撑与可落地实践路径。
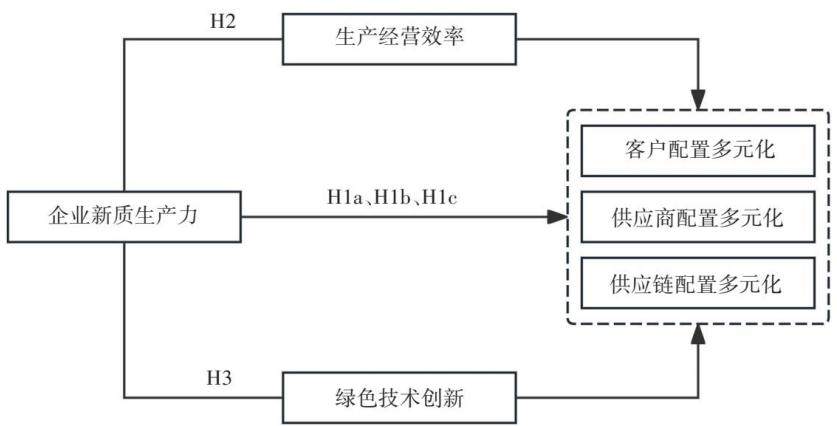
摘 要:新质生产力作为先进生产力质态,能否推动企业供应链从集中化向多元化演进,是数字经济时代提升供应链韧性的关键议题。本文基于2011—2024年中国沪深A股上市公司数据,采用双重固定效应模型,实证检验新质生产力对企业供应链配置集中度的影响。研究发现:新质生产力对客户集中度、供应商集中度及整体供应链集中度均具有显著的负向影响,即有效促进供应链配置多元化,该结论在经过一系列稳健性检验与内生性处理后依然成立。机制检验表明,新质生产力通过提升生产经营效率和增强绿色技术创新能力两条路径降低供应链集中度,推动供应链向多元化方向演进。异质性分析进一步表明,新质生产力对供应链多元化的促进作用,因企业规模、产权性质、行业属性及区域分布的不同而存在明显差异。本文拓展了新质生产力经济后果的相关研究,为企业降低供应链集中度风险、优化资源配置结构、构建韧性供应链管理体系提供了实证依据与决策参考。
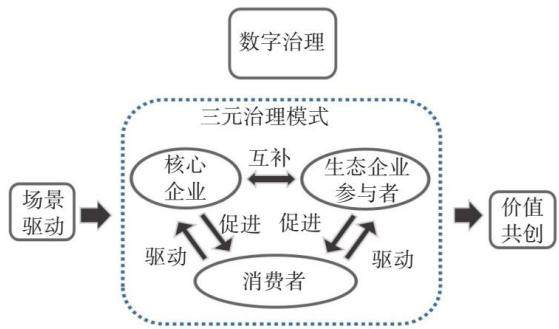
摘 要:在数字经济与制造业深度融合的背景下,如何激发传统制造企业的创新活力、构建数字创新生态系统成为关键命题。本文以海尔集团2005—2026年数字化转型历程为纵向研究样本,构建“场景驱动—数字治理—价值共创”的动态分析框架,系统解构传统制造企业数字创新生态系统的阶段化演进路径与多主体价值共创机制。研究发现:①场景驱动作为转型起点,通过将宏观战略拆解为可操作的业务单元,为企业提供低风险的生态构建切入路径;②数字治理作为核心机制,经历了从“跨界联结”到“依附式升级”再到“共生式演化”的三阶段跃迁,推动生态关系由松散协同走向制度化共生;③价值共创作为导向性结果,呈现出“价值主张验证与网络初建—价值网络形成与能力跃迁—价值生态涌现与共生繁荣”的递进性演化形态,最终实现核心企业、生态伙伴与终端用户的三元共赢。本文揭示了传统制造企业以场景为切入点、通过动态数字治理实现生态演进的理论路径,为创新生态系统研究与企业数字化转型提供了新的理论视角与实践参考。
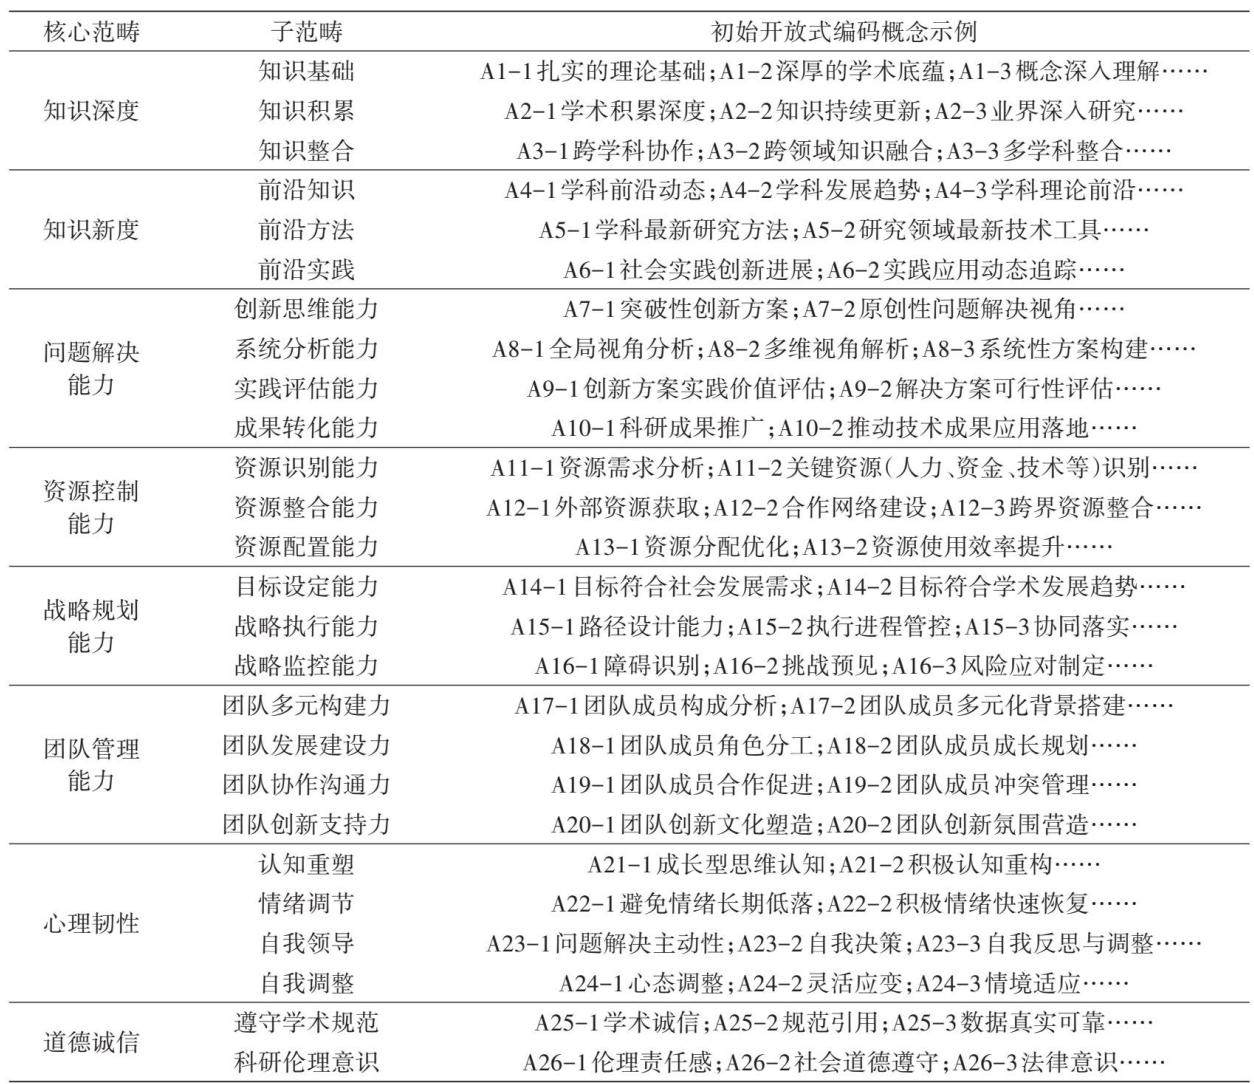
摘 要:本研究综合运用质性研究与定量研究方法,基于对高校科技创新领军人才访谈资料的扎根理论分析,以及对高校科技创新工作人员调查数据的实证分析,提炼出高校科技创新领军人才胜任力理论模型,并据此开发高校科技创新领军人才胜任力评价量表。研究发现:高校科技创新领军人才胜任力是由知识新度、知识深度、问题解决能力、资源控制能力、战略规划能力、团队管理能力、心理韧性、道德诚信构成的八维度二阶模型。探索性因素分析与验证性因素分析结果表明,该量表具有良好的信度与效度。研究结果为高校科技创新领军人才胜任力的科学评价提供了有效的理论支撑与可操作化的实践工具。
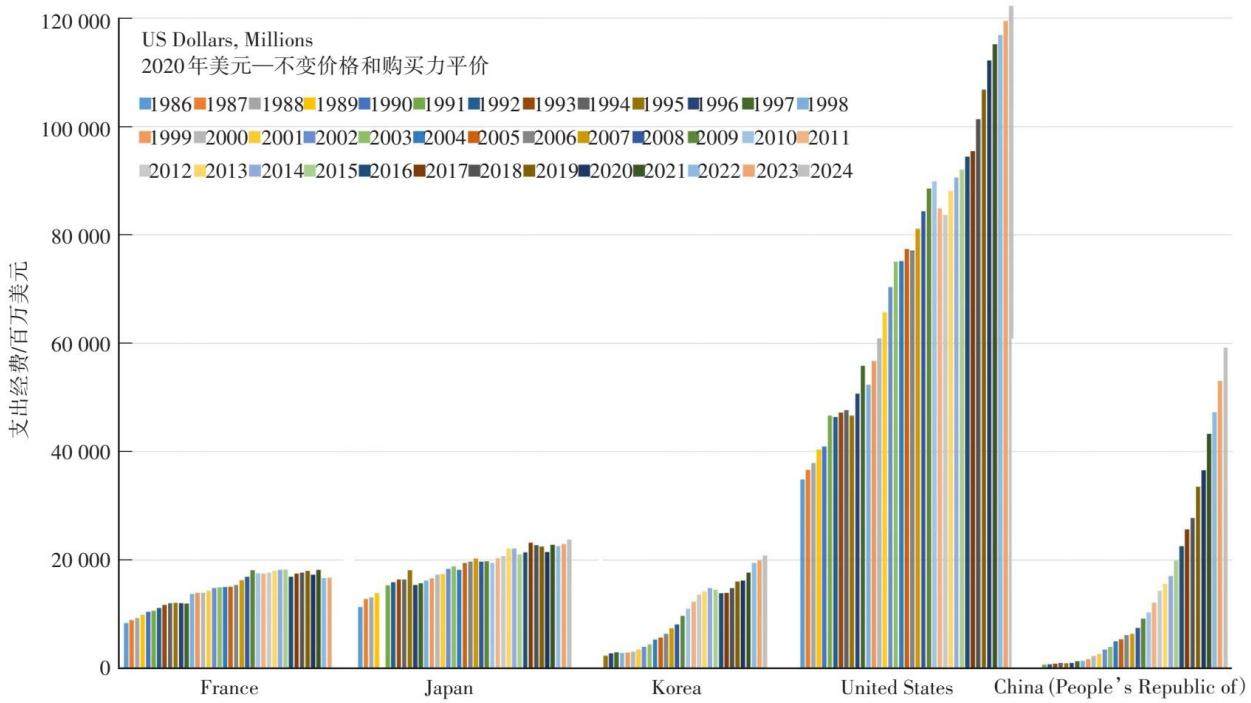
摘 要:完善基础研究经费统计制度是提升统计数据质量的核心保障,也是优化基础研究投入结构的重要支撑。本文综合运用文献综述、制度规范梳理、实地调研及国际比较等研究方法,系统梳理我国基础研究投入统计制度的发展历程与现存问题,并结合国际先进经验提出优化对策。我国基础研究统计制度内嵌于R&D统计制度中,整体演进历程可分为4个阶段:一是R&D统计与财政决算独立发展形成两套体系;二是统计制度由科技统计转向R&D统计;三是企业R&D统计方法由项目归集法转向财务支出法;四是基础研究概念范畴进一步扩展。当前,我国基础研究经费统计制度仍存在诸多短板:企业基础研究经费统计难度大、缺少或未公布基础研究经费来源的统计指标、各地区公开统计指标存在差异、统计细目划分不清且填报主体判定自主性过强、统计口径偏窄等。美国、日本、法国、英国、韩国等科技强国的基础研究统计制度均呈现出独特优势,如投入与支出结构清晰、行业基础研究数据完备、政府数据详细、经费统计范畴更广、企业调查全覆盖等。立足国内统计现状,结合国际比较分析结果,本文提出多维优化路径:增设基础研究资金来源与投入方向的统计指标;拓展并细化企业R&D调查体系;强化对行业基础研究经费的统计监测;明晰统计细目、公开指标、统计口径,进而全方位提升我国基础研究统计的数据质量。